- 帮助中心
- 联系我们
- 使用指南
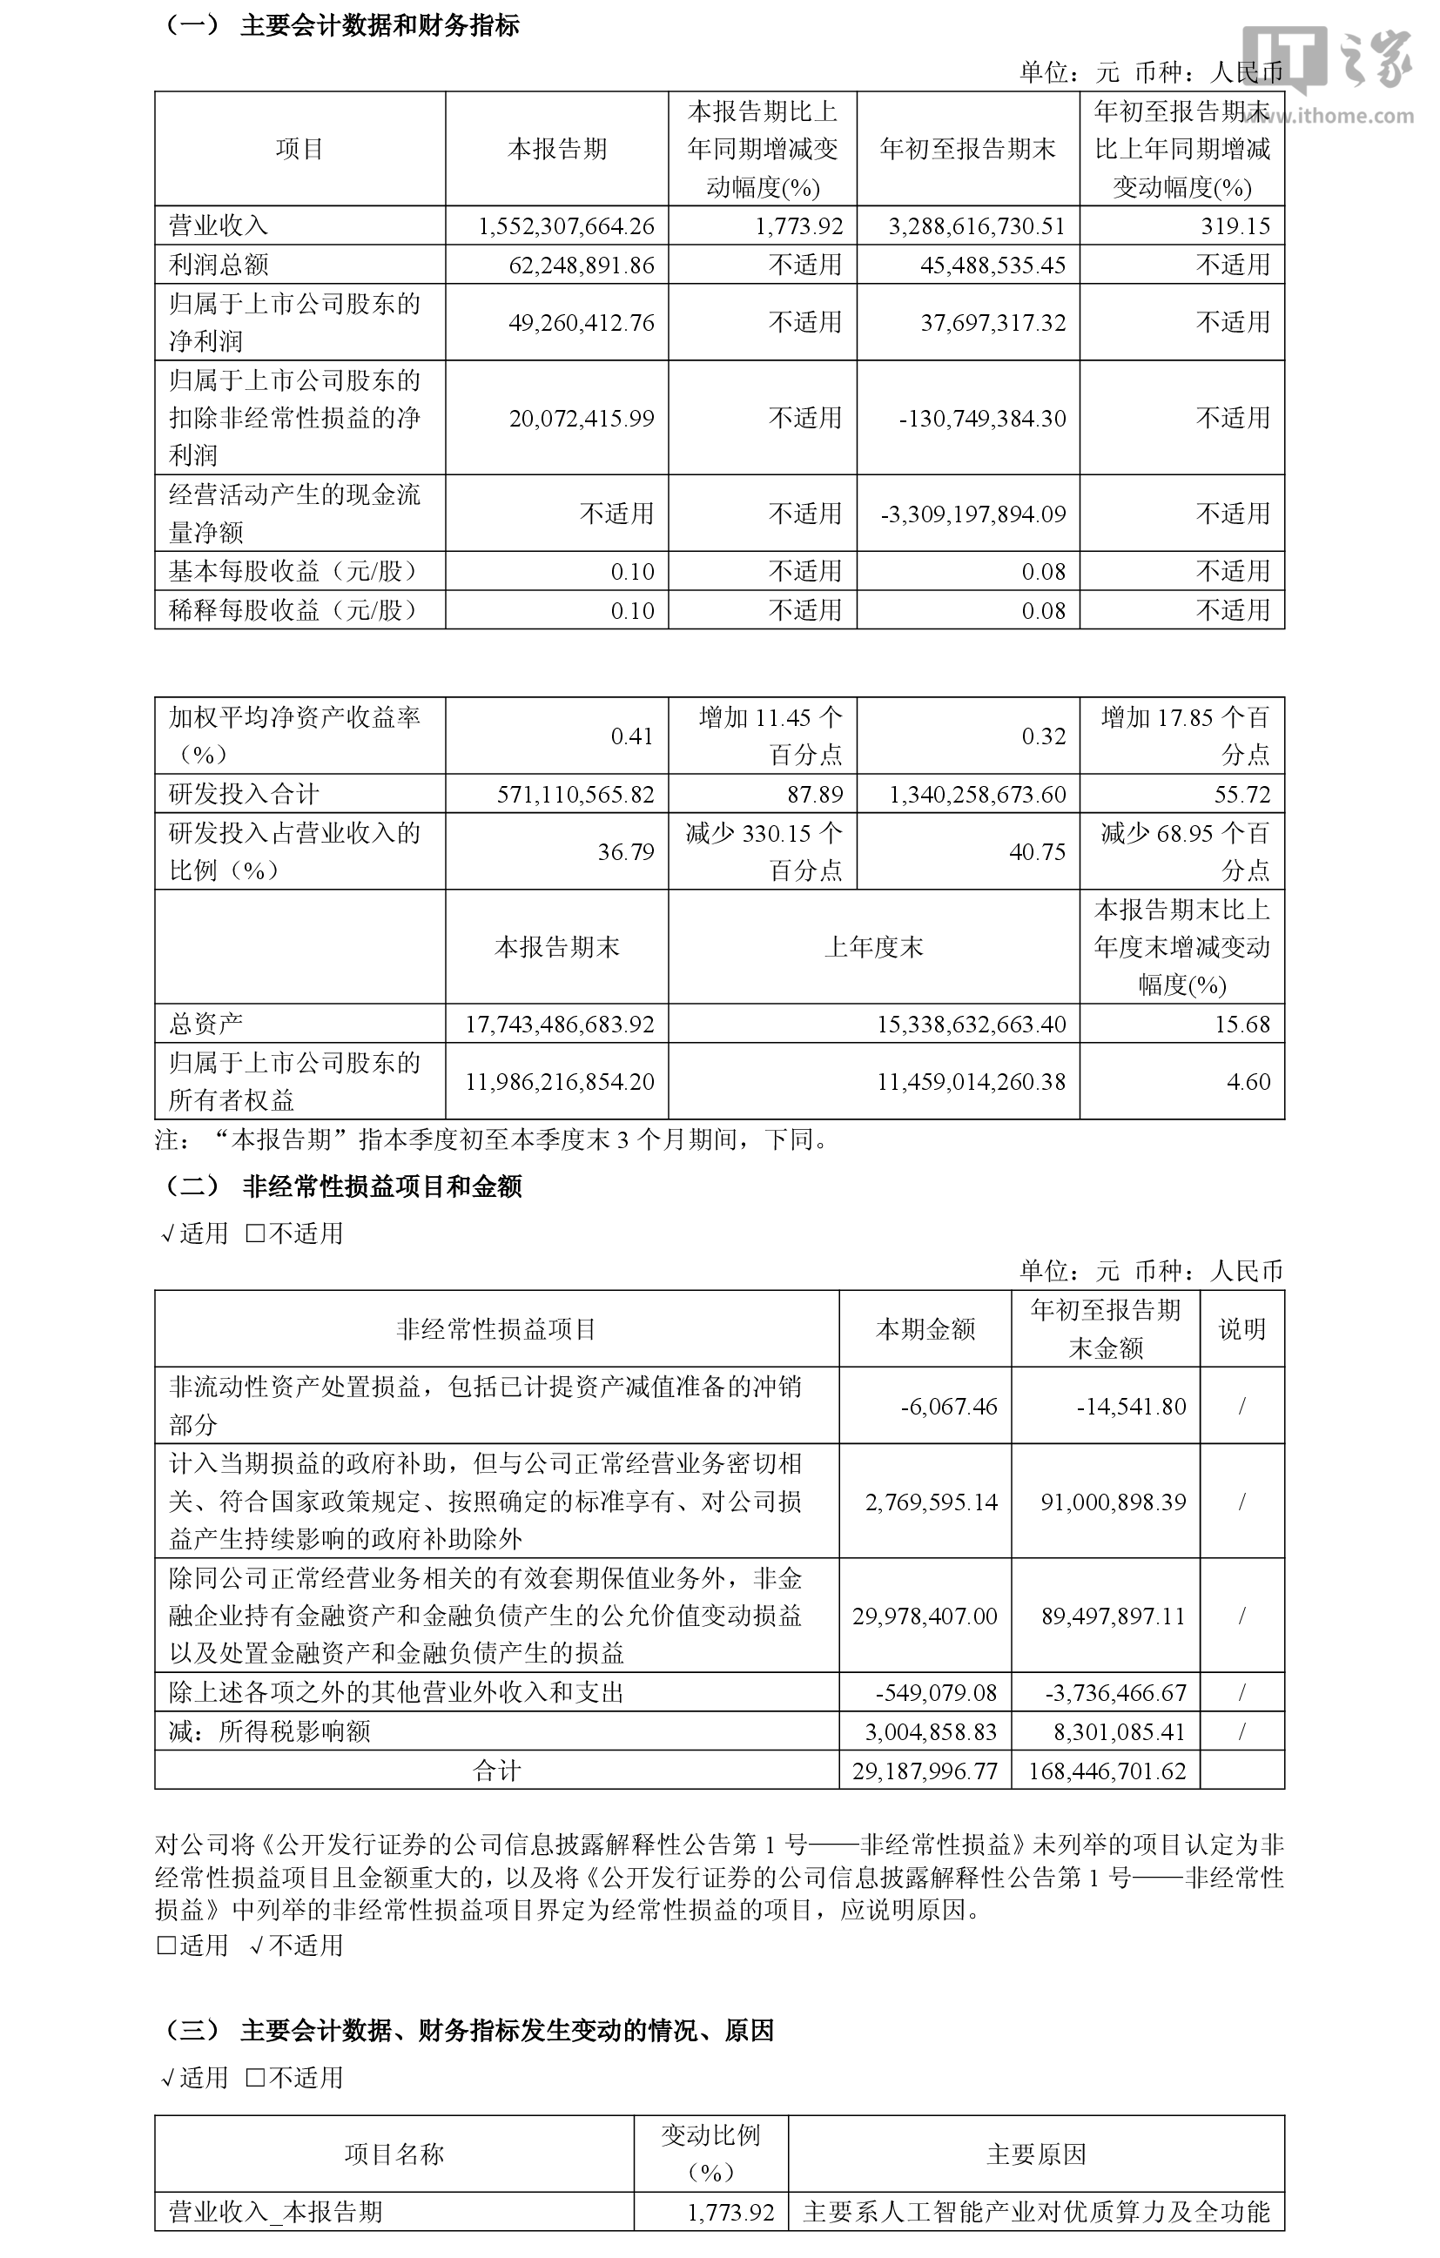
IT之家 10 月 28 日消息,摩尔线程于今日公布了 2026 年前三季度(2026 年 1 月至 9 月)及第三季度(2026 年 7 月至 9 月)的财务报告:
AI 解读
公司前三季度的收入和盈利表现显著超出市场预期,单季归母净利润达到约 5000 万元水平,扭亏为盈的拐点提前确认。
公司主营业务与本次财报亮点
摩尔线程是国产全功能 GPU 设计的领军企业,自主研发 MUSA 架构,产品涵盖智算集群(夸娥 KUAE)、全功能 GPU(MTT S 系列)、智能终端与具身智能仿真平台,客户遍及互联网及云服务商、词元服务商、AI 创新企业、运营商及智算中心、科研及政企等核心算力基础设施行业。
- 前三季度累计: 实现营业收入 32.89 亿元,同比大幅增长 319.15%;归属于上市公司股东的净利润为 3769.73 万元,实现扭亏为盈(去年同期净亏损 7.24 亿元);扣非归母净利润为 -1.31 亿元,亏损较去年同期显著收窄;基本每股收益为 0.08 元。
- 第三季度单季: 实现营业收入 15.52 亿元,同比大幅增长 1773.92%;归属于上市公司股东的净利润为 4926.04 万元;扣非归母净利润为 2007.24 万元;基本每股收益为 0.1 元,单季扣非实现盈利,盈利拐点进一步确认。
公司收入的高速增长主要得益于人工智能产业对优质算力及全功能 GPU 的强劲需求,公司战略性布局了“模型训练工厂”“词元生产工厂”“智能体生产工厂”三大 AI 工厂,以 MTT S5000 为代表的智算产品性能获得客户高度认可,并在核心算力基础设施行业实现业务加速落地,市场竞争优势进一步扩大。
在盈利质量方面,前三季度综合毛利率为 53.71%,较去年同期的 61.87%有所下降,主要原因是收入快速增长阶段产品交付结构与战略性备货成本的影响;但随着规模效应释放,单季利润水平已显著改善。
研发方面,前三季度研发投入合计为 13.4 亿元,同比增长 55.72%,公司持续围绕新一代全功能 GPU“花港”架构等核心项目加快研发进度,研发投入占营业收入比例为 40.75%。
现金流方面,前三季度经营活动产生的现金流量净额为 -33.09 亿元,主要原因是公司为应对市场需求增长及保障供应链韧性,扩大了生产规模并实施战略性备货,导致经营性采购支出增加。
资产方面,截至报告期末总资产为 177.43 亿元,归属于上市公司股东的所有者权益为 119.86 亿元,资产负债率约为 32.45%,整体财务结构稳健。
未来展望与投资价值
机构普遍给予公司“增持”或“买入”评级,看好国产 GPU 国产替代窗口期下的长期成长空间;当前市场仍主要以市销率(PS)估值为主,随着单季盈利确认,估值锚有望逐步从“高成长未盈利”向“收入 + 利润 + 现金流”三重验证切换。公司持续推进 MUSA 生态建设、夸娥万卡级智算集群规模化落地,是国产全功能 GPU 赛道的核心稀缺标的。

对涉及概率、市场变化和赛事判断的部分,百家欧赔分别说明讨论范围,让读者了解指标可以提供哪些信息,以及哪些问题仍需结合球队资料和比赛过程观察。例如,赔率变化反映市场资金流向,但球队伤病、战术调整等细节需要查阅专项资料。通过这种分层解读,帮助用户做出更理性的判断。
比较赔率数据时,建议先确认记录时间是否一致,再查看赛事对象和指标口径是否相同。百家欧赔每期更新均标注这些关键信息,避免用户将不同条件下的数字直接并列。例如,同一场比赛在不同时间点的赔率变化,需要结合当时市场环境和球队动态来理解,而非简单对比数值高低。
百家欧赔的内容也介绍统计资料与解释观点之间的区别,便于用户回顾分析依据。统计资料展示客观数据,如赔率数值、变化幅度;解释观点则包含分析师对市场的理解。明确这一边界,读者可以独立评估分析结论的可靠性,再结合球队资料和比赛过程形成自己的判断。
